注:本分析文章仅代表崔东树个人观点,如有异议炒股杠杆是怎么加的,请留言。
根据国家金融局交强险数据, 2026年8月商用车销量 23 万台,同比降7%、环比降 1%,1-8 月累计 200.5 万台,同比基本持平,远强于消费类乘用车走势。近几年商用车数据展现出客车强卡车弱的明显结构性分化。客车板块增长亮眼,轻客是核心拉动力量,2026 年汇总增速达到 22%;而中客、大客需求偏弱,呈现小幅下滑。卡车板块整体承压,轻卡、中卡、皮卡销量同比回落,仅重卡保持 10% 的正增长,卡车大盘整体微降。
2026 年 8 月新能源商用车销量 10.38 万台,同比增 41%,环比增 1%。纵向对比历年 8 月,2026 年 8 月销量继续大幅抬升,保持 41% 的较高增速。1-8 月累计 72.5 万台,同比增长44%。2026年8月商用车新能源渗透率44.8%, 较同期增长15个点,渗透率提升强于乘用车。2026年仍是纯电动增长较强,插混与增程的表现改善较大,氢燃料车的产品技术停滞,补贴仍拉不动增长。卡车板块新能源增长尤为突出,重卡渗透率从 27.2% 飙升至 47.8%,是拉动大盘的核心;轻卡小幅上行至 30.9%,微卡、皮卡、中卡也实现明显提升,卡车汇总渗透率从 23.1% 升至 34.5%。客车板块新能源基础本就较高,2025 年 8 月汇总渗透率 63.2%,2026年 8 月进一步提升至 79.1%。其中轻客渗透率从 64.2% 增长到 81.2%,增长幅度最大;中客、大客保持稳步提升。
1、全国商用车市场交强险数据分析

2026年商用车市场呈现明显的阶段性波动特征,走势明显强于乘用车。受春节错峰因素影响,1-2月行业整体销量同比下滑明显。3月市场快速回暖,3-6月销量保持高位,7- 8月走势显著低于历年同期季节性水平,走出独立下行行情。
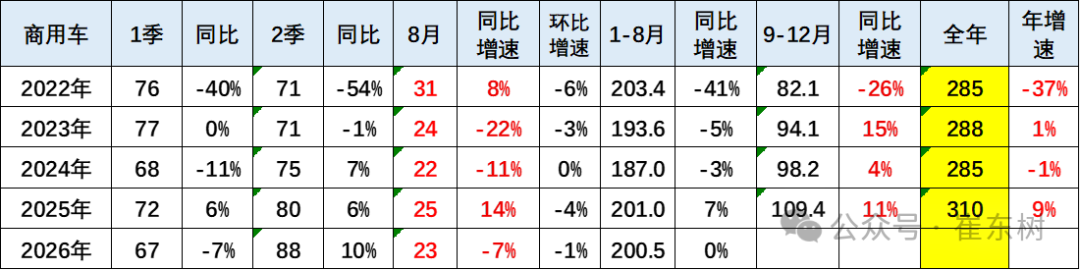
2026 年 8 月商用车销量 23 万台,同比 降7%、环比 降1%,相比 2025 年 8 月高基数(25 万台,同比 + 14%)明显回落。纵向对比历年 8 月表现:2022 年 8 月 31 万(+8%)、2023 年 24 万(-22%)、2024 年 22 万(-11%)、2025 年 25 万(+14%),2026 年 8 月销量处于近年中等水平,弱于 2022、2025 年,略高于 2024 年,结束了去年 8 月的高增行情。
从年度节奏看,2026 年呈现 “前降后升,8 月回调” 的特征:一季度 67 万台(同比 - 7%),二季度 88 万台(同比+ 10%),1-8 月累计 200.5 万台,同比基本持平。对比历年节奏,2022 年是全年深度下行;2023、2024年低位震荡;2025 年持续上行。2026 年不同于 2025 年的单边走强,市场动能有所减弱,二季度反弹后 8 月再度走弱,全年增长承压。
2、全国新能源商用车市场销量分析
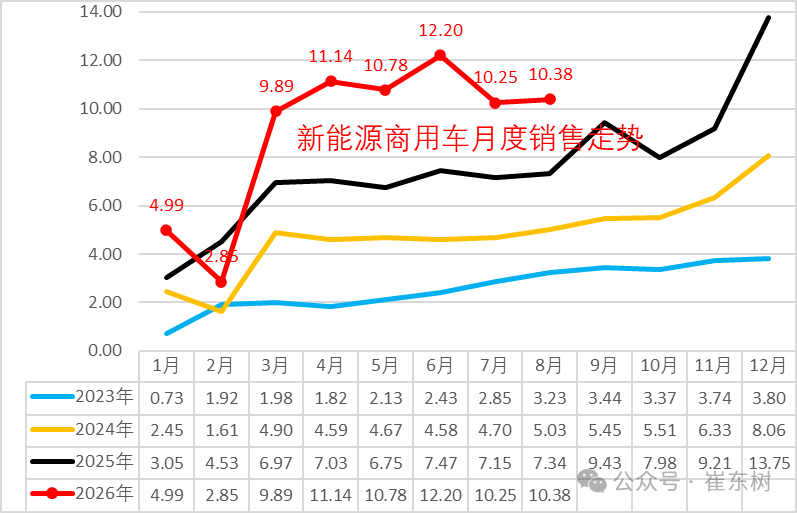
2026年,新能源商用车延续波动上行走势,1月凭借年初采购热潮销量冲高至5万台,创下阶段性高位;2月受春节假期、终端停工等季节性因素影响销量明显回落;3-8月市场迎来爆发式增长,单月销量保持10万台,形成异常超强走势。在整体商用车市场小幅下滑的背景下,新能源赛道逆势高增,成为行业唯一增长板块。
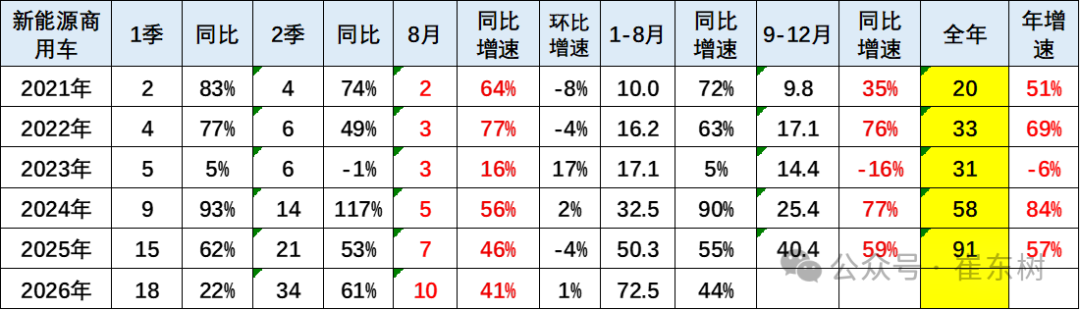
2026 年 8 月新能源商用车销量 10.38 万台,同比增 41%,环比增 1%。纵向对比历年 8月,2026 年 8 月销量继续大幅抬升,保持 41% 的较高增速,虽然增速相比 2021-2022 年的 70%+、2024 年 56% 有所回落,但体量上持续扩张。
从年度节奏看,2026 年一季度 18 万台(同比 + 22%),二季度 34 万台(同比+ 61%),1-8 月累计 72.5 万台,同比增长 44%。对比历史周期:2021-2022 年是爆发式增长;2023 年阶段性遇冷、全年负增长;2024-2025 重回高增通道。2026 年延续增长态势,二季度动能更强,8 月维持正增长,在传统商用车大盘走弱背景下,新能源商用车依然是行业核心增长引擎,但增速相比 2024、2025 年有所放缓。
3、全国商用车市场结构分析
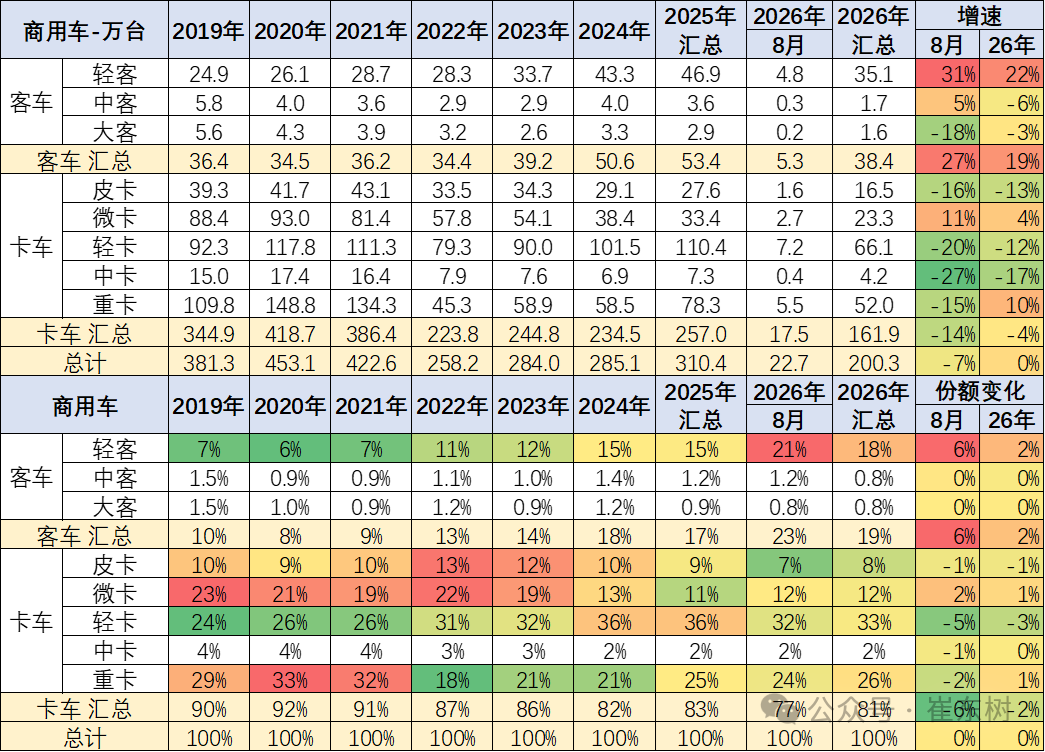
近几年商用车数据展现出客车强卡车弱的明显结构性分化。客车板块增长亮眼,轻客是核心拉动力量,2026 年汇总增速达到 22%;而中客、大客需求偏弱,呈现小幅下滑。卡车板块整体承压,轻卡、中卡、皮卡销量同比回落,仅重卡保持 10% 的正增长,卡车大盘整体微降。
从结构占比看,卡车依旧是商用车市场主体,占比超八成,但份额持续收缩。客车占比抬升,主要得益于轻客渗透率提升。整体商用车总量 2026 年累计增速持平,行业不再普涨,细分赛道冷暖差异显著,市场重心逐步向轻型客车、重卡转移。
4、新能源商用车渗透率
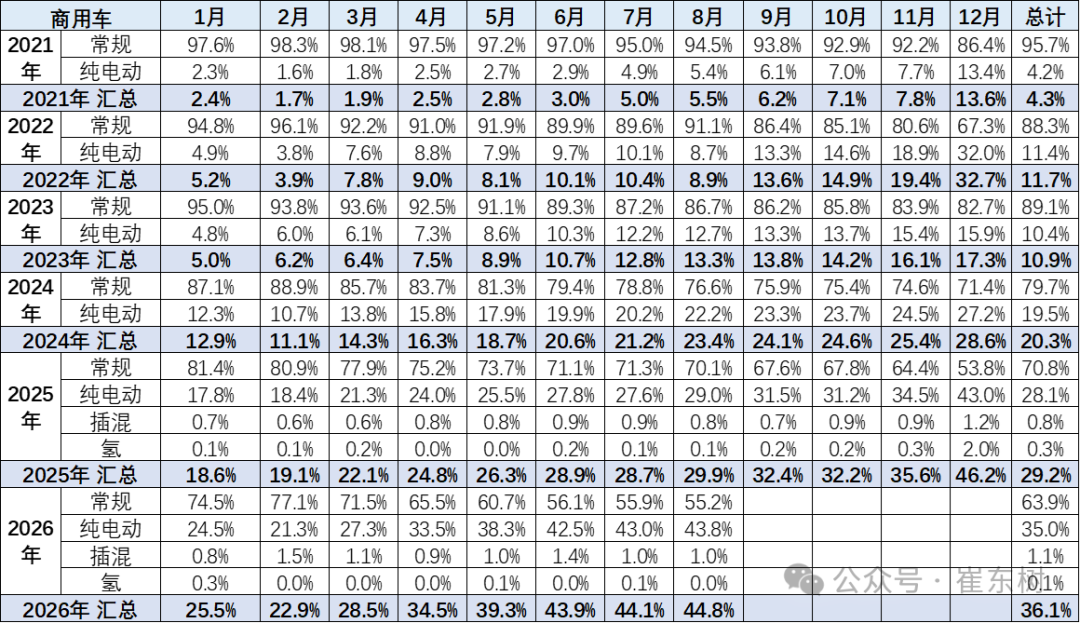
2025年新能源商用车渗透率达到29%的水平,相对于2024年实现了较好提升。2026年1-8月份新能源渗透率达到36.1%,相对于去年1-8月的24%,提升12个百分点,表现相对较好。
2026年8月商用车新能源渗透率44.8%, 较同期增长15个点,渗透率提升强于乘用车。2026年仍是纯电动增长较强,插混与增程的表现改善较大,氢燃料车的产品技术停滞,补贴仍拉不动增长。
5、商用车市场变化分析
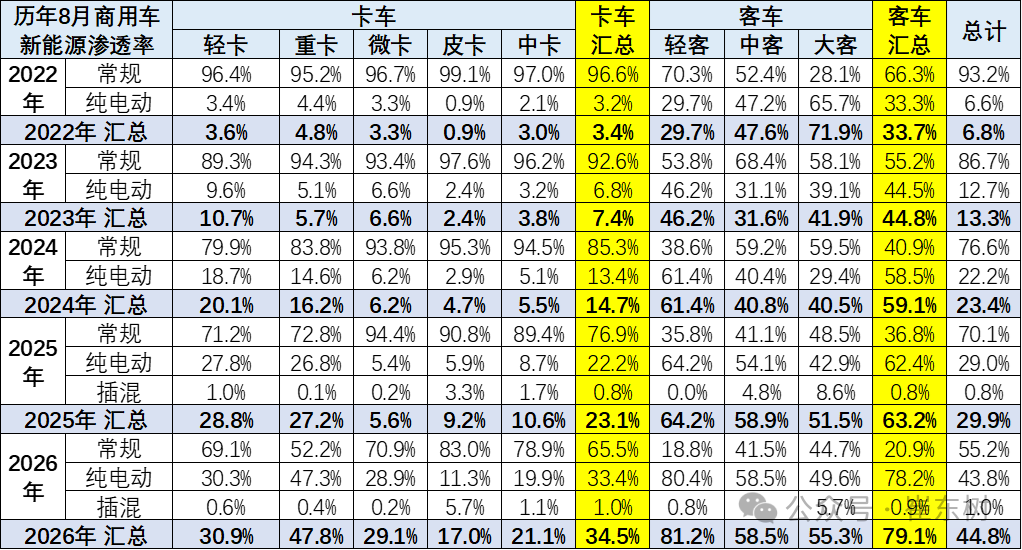
2026 年 8 月商用车新能源渗透率同比 2025 年 8 月大幅抬升,整体渗透率由 29.9% 增长至 44.8%,提升近 15 个百分点,新能源转型节奏明显加快。卡车板块增长尤为突出,重卡渗透率从 27.2% 飙升至 47.8%,是拉动大盘的核心;轻卡小幅上行至 30.9%,微卡、皮卡、中卡也实现明显提升,卡车汇总渗透率从 23.1% 升至 34.5%。
客车板块新能源基础本就较高,2025 年 8 月汇总渗透率 63.2%,2026年 8 月进一步提升至 79.1%。其中轻客渗透率从 64.2% 增长到 81.2%,增长幅度最大;中客、大客保持稳步提升。插混车型在皮卡、大客等细分市场开始落地,商用车新能源路线从纯电单一方向逐步走向多元。
6、商用车竞争结构变化分析
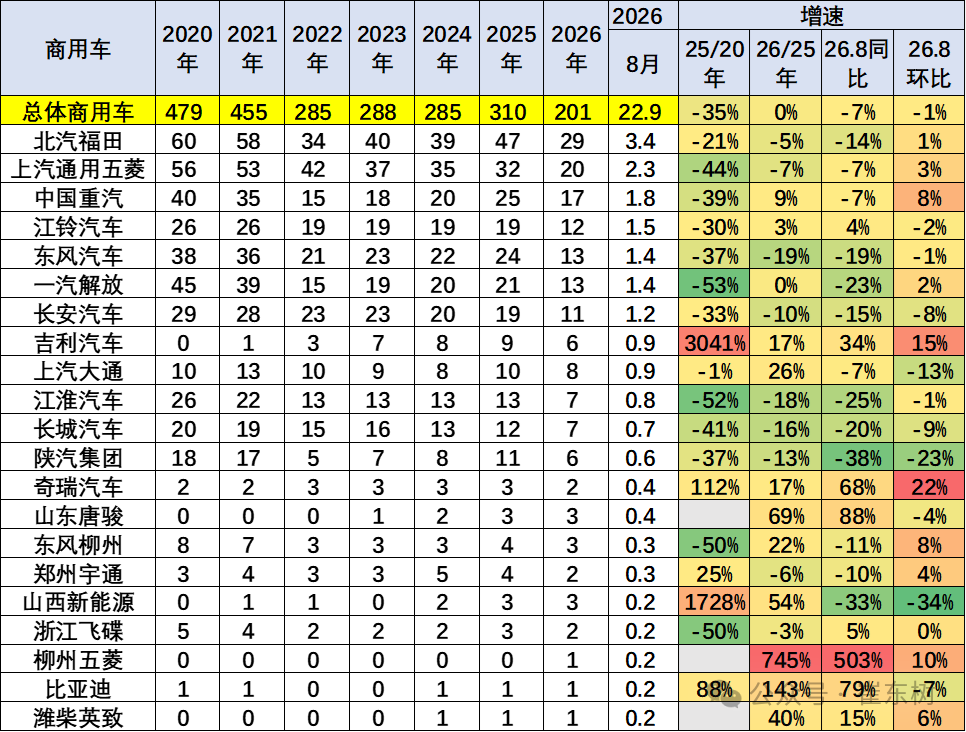
当前国内商用车市场销量核心由轻卡、重卡两大细分赛道支撑,行业头部企业格局稳固,同时新晋品牌快速突围,市场竞争呈现“头部稳固、新锐崛起”的特征。2026 年商用车累计销量 201 万台,相比 2025 年持平,8 月单月 22.9万台,同比下滑 7%、环比微降 1%,行业整体处于调整期。头部企业格局稳固,北汽福田、上汽通用五菱、中国重汽位居前三,但多数老牌车企2026 年累计销量同比回落,东风、江淮、长城等企业降幅明显,传统厂商承压。
新能源相关企业增长亮眼,吉利、奇瑞、山东唐骏、比亚迪等实现大幅增长,柳州五菱更是爆发式提升。2026 年 8 月单月看,奇瑞、吉利、中国重汽同比正增长,是市场为数不多的亮点。新旧力量分化加剧,传统燃油商用车企业份额持续被新能源品牌挤压。
7、中重型卡车区域市场结构
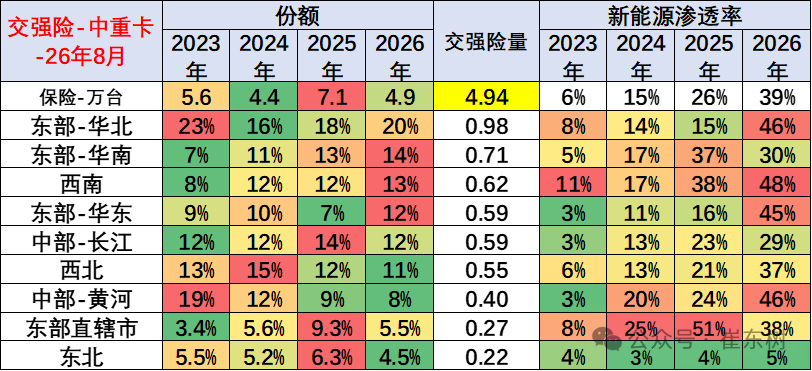
2026 年 8 月交强险口径中重卡合计 4.94 万台,新能源渗透率达到 39%,较 2023 年 6% 实现跨越式提升,电动化转型提速。区域份额出现明显迁移,中部黄河区域份额持续回落,华北、华南、西南市场份额稳步抬升,市场重心向南方及东部沿海转移。
区域新能源渗透率分化显著,西南、华北、黄河中部地区渗透率突破 45%,西南更是高达 48%,基建与矿山场景带动强;长江中部、华南相对偏低。东北市场渗透率仍处于低位,电动化潜力尚待释放。区域场景差异,造成中重卡新能源转型进度不均衡。
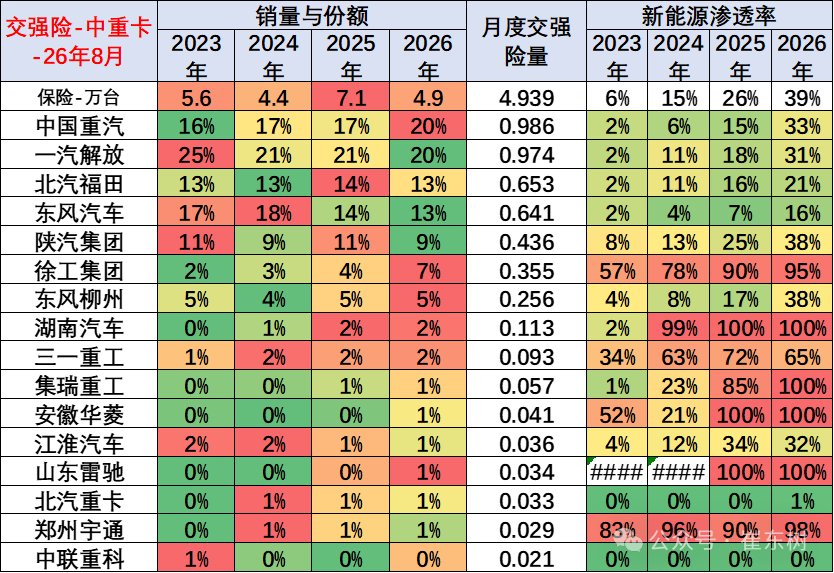
2026 年 8 月交强险口径中重卡 4.939 万台,行业新能源渗透率 39%,较 2025 年 26% 大幅提升,电动化转型提速。市场格局上,重汽份额提升至 20%,反超解放,行业龙头地位更替;福田、东风份额小幅下滑,传统头部格局重塑。
企业新能源渗透率分化显著,徐工、集瑞、湖南汽车、宇通等新势力渗透率接近或达到 100%,产品以新能源为主。传统大厂陕汽 38%、重汽 33%、解放 31% 稳步跟进,北汽福田和东风转型滞后。传统龙头保有规模优势,新能源企业依靠高电动化率快速抢占细分场景市场。
8、轻型卡车区域市场结构
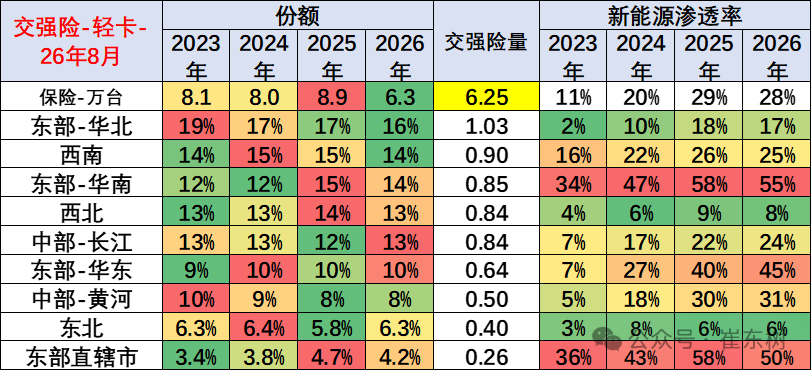
国内轻卡市场需求与区域物流活跃度高度绑定,传统优势区域集中在华北、华南、西南地区,上述区域城乡物流、短途运输、商超配送需求旺盛,支撑轻卡稳定销量。2026 年 8 月交强险口径轻卡销量6.25 万台,新能源渗透率 28%,较 2025 年的 29% 小幅回落,增长阶段性放缓。区域份额结构相对稳定,华北仍是轻卡最大市场,黄河中游区域份额持续萎缩,华南市场占比提升,需求逐步向南方物流集散区域倾斜。
各区域新能源渗透率分化明显,华南、东部直辖市渗透率超 50%,城市配送场景电动化基础扎实;华东也达到 45%。西北、东北渗透率仅 8%、6%,北方短途城配电动化推进缓慢。轻卡新能源转型高度依赖城市政策与短途物流场景,南北市场差距持续拉大。
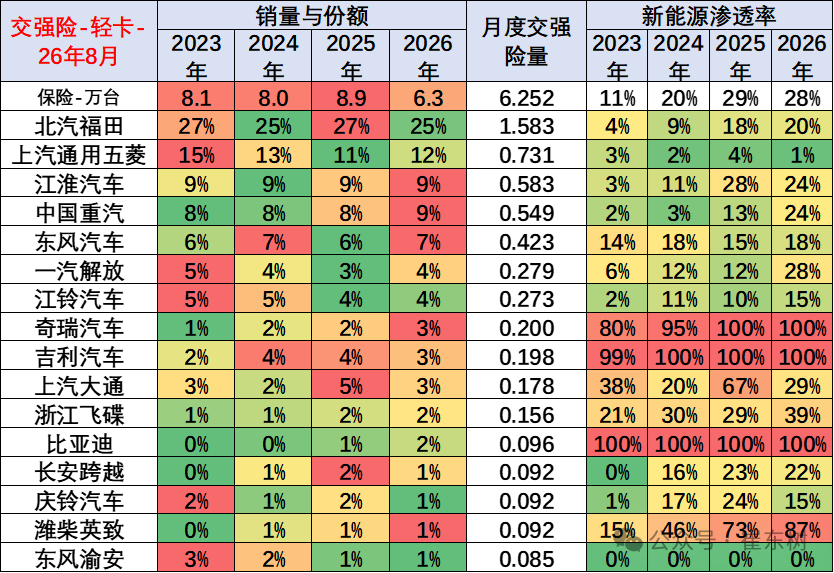
2026 年 8 月交强险口径轻卡 6.252 万台,行业新能源渗透率 28%,相比 2025 年 29% 小幅回落,电动化进入平台调整阶段。市场格局稳定,北汽福田保持 25% 份额稳居第一,上汽五菱、江淮、重汽紧随其后,头部企业排位基本不变。
企业新能源路线分化明显,奇瑞、吉利、比亚迪坚持纯电路线,渗透率达到 100%,专注新能源轻卡赛道。传统主流厂商渗透率偏低,福田仅 20%、五菱仅 1%,燃油基盘大拖累整体转型速度。浙江飞碟、潍柴英致等企业渗透率较高,依托城配细分场景发力,新旧企业赛道差异清晰。
9、轻型客车区域市场结构
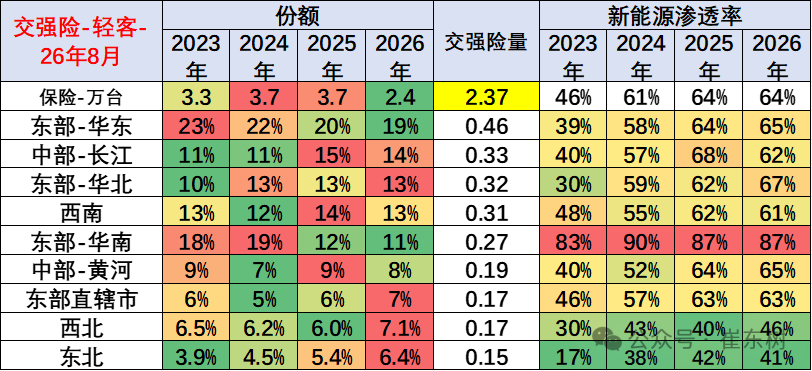
轻型客车主要适配城市通勤、同城配送、商旅出行等场景,需求高度集中于经济发达区域。2026 年 8 月交强险口径轻卡(轻客)销量 2.37 万台,新能源渗透率维持 64%,相比 2025 年持平,行业电动化进入高位平台期。区域份额方面,华东仍是轻客最大市场,但份额持续缓慢回落;华北、西北、东北占比有所抬升,市场逐步由东南向北方拓展。
区域新能源渗透率差异显著,华南渗透率高达 87%,城市物流与客运场景基本完成电动替代。华东、华北、黄河流域渗透率也达到 65% 左右。西北、东北渗透率仅 46%、41%,北方市场仍有较大渗透空间。轻客整体电动化已处于商用车最高水平,后续增长将更多依靠存量替换。
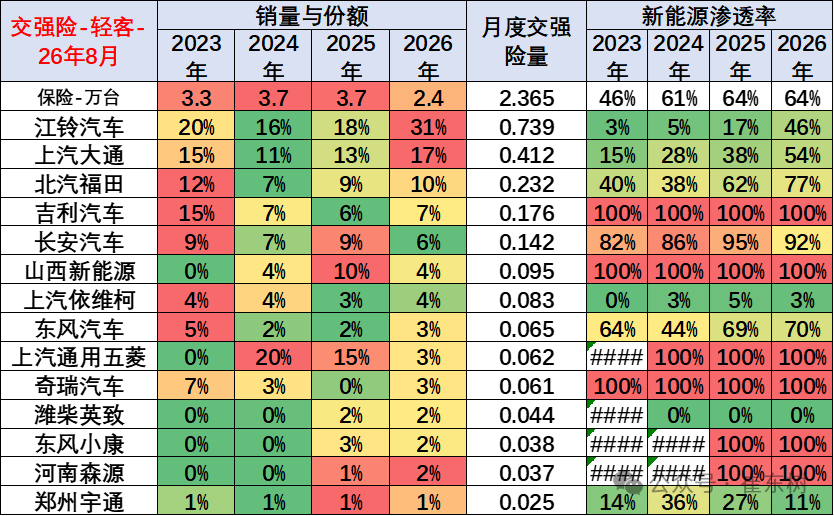
企业竞争维度,国内轻客市场主力企业包括江铃汽车、上汽大通、长安汽车、吉利商用车、上汽通用五菱等。传统车企深耕燃油轻客市场,保有量优势明显。
2026 年 8 月交强险口径轻客 2.365 万台,行业新能源渗透率 64%,与 2025 年持平,轻客已是商用车电动化程度最高板块。市场格局发生明显变化,江铃汽车份额大幅提升至 31%,稳居行业首位;上汽大通 17% 位居第二,头部集中度抬升。
企业赛道分化显著,吉利、山西新能源、奇瑞等品牌坚持纯电路线,新能源渗透率 100%。江铃、大通这类传统龙头依托燃油存量,新能源渗透率分别为 46%、54%;北汽福田、东风转型速度更快,渗透率达到 77%、70%。轻客城配场景电动化基本普及,竞争焦点转向产品迭代与成本控制。
10、大中型客车区域市场结构
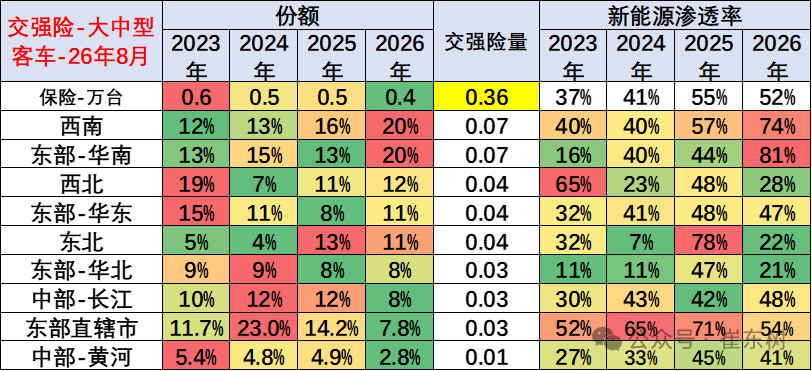
2026年大中型客车行业整体表现疲软,市场需求波动较大,区域分化、动力类型分化特征十分显著。行业呈现“政策驱动新能源、市场支撑燃油车”的差异化发展格局:新能源大中型客车主要依靠地方公交更新、政府采购政策拉动,市场化需求偏弱;燃油大中型客车依托长途客运、团体通勤、旅游出行等市场化刚需,销量走势相对稳健。
区域分布上,新能源大中型客车渗透率南方地区整体高于北方地区,南方城市公交更新迭代速度更快、绿色出行政策落地更彻底,支撑新能源大中客需求。北方及部分中部地区需求高度依赖地方专项补贴政策,政策落地节奏直接影响区域销量。2026年华南地区加大公交电动化改造力度,区域新能源公交客车采购量大幅提升,带动大中客新能源市场份额显著回升。
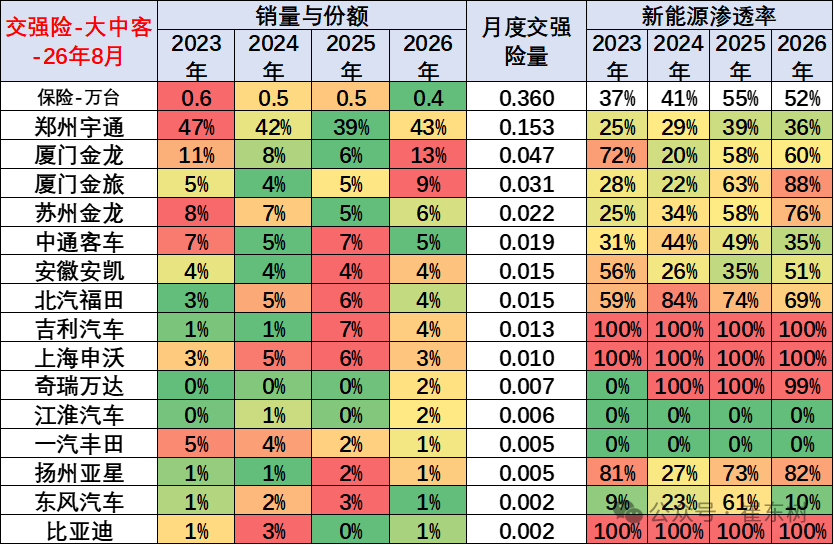
企业格局方面,宇通客车、中通客车、苏州金龙等传统龙头企业持续主导大中型客车市场,品牌力、产品力、售后体系优势显著。2026 年 8 月交强险口径大中型客车0.36 万台,行业新能源渗透率 52%,较 2025 年 55% 小幅回落。市场格局方面,宇通以 43% 份额稳居龙头,龙头地位稳固;厦门金龙、金旅份额明显回升,二线品牌竞争力增强,行业集中度有所修复。
企业新能源表现分化明显,吉利、申沃、比亚迪等品牌实现 100% 新能源渗透率,专注电动客车赛道。金旅、苏州金龙、亚星渗透率较高,达到76%~88%;行业龙头宇通渗透率仅 36%,燃油客车存量订单拖累整体水平。大中型客车受地方公交、旅游客车采购周期影响,各企业电动化节奏差异较大。
附:近日信息合集 ]article_adlist-->*2026年中国汽车引领中国出口高质量增长*2026年8月新能源车区域市场分析
*全国乘用车行业2026年8月末库存314万辆、库存56天、满意度17%
*车市扫描-2026年35期(9月7日-9月13日)
*2026年8月汽车增加值8.7%、汽车生产降3%,消费降19%,新能源汽车渗透率61%
*2026年8月乘用车细分市场车型走势
*2026年8月乘用车市场价格段跟踪
*2026年8月汽车细分市场走势和厂家竞争表现分析
*2030 汽车强国必成——"十五五" 规划的亮点、挑战与行业新机遇
*车市扫描-2026年34期(9月1日-9月6日)
*2026年8月全国乘用车市场运行特征分析
*【月度分析】2026年8月份全国乘用车市场分析
*2026年8月乘用车市场降价促销分析
*2026年1-7月中国车企出口流向与海外自主品牌数据跟踪
*乘用车新车的分级测算探讨—8月
*2026年上半年整车企业业绩分析
*车市扫描-2026年33期(8月24日-8月31日)
*【新能源】2026年8月新能源乘用车厂商批发销量快讯
*【乘联分会论坛】2026年7月乘用车区域市场流向分析
*2026年1-7月世界新能源车分析
*【乘联分会论坛】2026年7月皮卡市场分析
*2026年1-7月中国占世界汽车份额31%
*2026年7月中国汽车进口4.3万辆降13%
*2026年7月锂电池出口单价10.6万元/吨、降价3%;出口额94亿美元、增33%
*新能源车锂电池市场分析-2026年7月
*2026年1-7月汽车行业利润率3.6%、收入增2.7%、成本增3.8%、利润降20%
*车市扫描-2026年32期(8月17日-8月23日)
*《道路交通安全法》修订草案设自动驾驶专章:从“人开车”到“车担责”, 自动驾驶不是让车变少,而是让更多人拥有车
*1-7月中国汽车出口641万辆增54%,全年预计1200万辆
*427万辆车企集中召回:新能源汽车颜值迭代下的安全底线重塑
*2026年房地产市场量价分析
*7月中国汽车出口109万,同比增57%,环比增2%
*L2‑L4 智驾强制国标全面落地:行业告别营销驱动,走向合规高质量发展
*上汽通用续约20年:合资模式2.0时代正式开启,读懂智电时代合资企业的全球化新时代
*2026年6月俄罗斯车市分析-自主车企份额55%
*世界企业500强的中国汽车公司总体较好
*2026年6月锂电池全口径需求分析
*车企将剩几家? 品牌百花齐放,主力集团大幅出清收缩
*7月新能源新品与技术线路跟踪
*全国分省区汽车生产分析——长四角的汽车制造优势凸显
*公安部2026年上半年的上牌和驾驶员数据分析
*对《扩大消费"十五五"规划》汽车内需的思考
*基于油电同权逻辑:2026年19号车船税新政的个人理解
*汽车整车上市公司市值变化分析-6月
*从“西药”到“中药”:汽车后市场改革的政策逻辑与消费拉动路径分析
*全国充电桩市场分析-2026年5月
*二手车市场分析-2026年4月
*传承养路费改革初心 迭代适配新能源时代道路税制体系
*挪威车市分析与自主品牌表现
*从全国各类、各地、各行业的单位员工收入分析看车市消费特征
*建议推出经济型电动车标准
*2020年-2025年世界汽车上市公司综合运营特征分析
*2026年老旧营运货车更新与乘用车更新政策差异化稳增长
*2026北京车展新品特征分析
*2026北京车展体现中国汽车的高质量发展
*2025年的燃油与新能源双积分效果良好
*2025年全球车企销量-自主品牌超越日系为世界第一
*“十五五”纲要对汽车行业的指引意义及行业跟进建议
*2025年氢燃料车走势分析
*新能源车用户要的“确定性”成高端配置下放关键
*2026年政府工作报告的汽车分析
*中东市场干扰不改出口增长大趋势
*汽车产业是消费的新基建-销量提升意义重大
*汽车整车上市公司市值变化分析-2026年2月
*纯电动重卡深度改变能源格局
*中国汽车海外产销体系崛起:从900万到2000万的战略进阶
*2025 年乘用车外廓尺寸变化分析
*2026年2月新能源车新品变化分析
*电动车储能推动分时电价调整
*国补退坡叠加消费升级,2026中国汽车消费进入高端化周期
*2025年汽车企业整车出口超强
*新能源高增长下汽车发动机市场仍稳步增长
*中欧电动汽车案价格承诺的意义重大
*锂电池出口退税对供需影响不大
*25年乘用车市场回顾与26年1月开门红展望
*从传统旺季不旺看豪华燃油车竞争破局关键
*《汽车行业价格行为合规指南》有利于经销商生存状态改善
*汽车行业利润空心化与特朗普终止CAFE法规
*从锂电池供需判断26年碳酸锂价格相对平稳
*2026—2027年度乘用车车企双积分政策修订分析
*“电车过半时代”应与“下一代油车时代”共存
*坚持“油电共进”战略,2035年乘用车将全面混动化
*关于调整2026—2027年减免车辆购置税新能源汽车产品技术要求的分析
*新能源电池企业资金沉淀利润丰厚-2025年半年报分析
*2025年中国汽车经销商急需政策支持
*从国庆自驾游热看电动车的巨大社会价值
*电动车出口的许可证新政堵塞漏洞实现高质量发展
*大三排车型还有十年好日子
*十五五规划的中国汽车全球销量预计突破4000万台,年均增3%
*世界企业500强的中国汽车公司总体较好
*超豪华车的消费税征税范围调整是正常合理的
*上半年VS年销量:内销燃油车48%、内销新能源42%、出口45%
*中国插混必将走向世界
*相较“电动化上半场智能化下半场”—我认为是“智能化赋能电动化”
*电动重卡暴增与电动大客低迷的市场化因素分析
*关于农村私车普及的反对观点的辩解
*智能电动车任重道远
*美国关税战下的中国汽车没影响-鼓励小微型电动车和燃油车插混化
*中国汽车出口区域独特-燃油车发展潜力较大
*从摩托车强大看中国汽车出口的潜力分析
*健全新能源车电池回收价格意义重大
*从雷克萨斯的国产与本田日产合并受阻-看中国产业链的优势
*建议减少对燃油车的歧视性政策-实现油电同强
*稳增长仅靠以旧换新是不够的——要车购税优惠促进首购群体购车
*车市相对楼市的发展潜力巨大,需要更多政策支持
*欧盟车市跟踪 -坚决反对欧盟的电动车反补贴政策
*新能源电池产业链的利润从上下游向中游电池集中
*世界汽车生产分析-中国汽车走向世界
*各国行业差异和车企利润分析-钱到哪里去
]article_adlist--> 海量资讯、精准解读,尽在新浪财经APP
文章为作者独立观点,不代表配资资讯专业网_无息资讯配资平台_联华证券咨询平台观点